Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was bedeutet "Safran macht den Kuchen gelb"?
Die Redewendung "Safran macht den Kuchen gelb" bedeutet, dass eine bestimmte Zutat oder ein bestimmter Faktor für eine bestimmte Wirkung oder Veränderung verantwortlich ist. In diesem Fall steht Safran für die Zutat, die den Kuchen gelb färbt. Die Redewendung kann auch metaphorisch verwendet werden, um auszudrücken, dass eine bestimmte Handlung oder Entscheidung einen großen Einfluss auf das Ergebnis hat. **
Kennt jemand außer Farbstoffen und Safran andere Stoffe, die den Kuchen gelb färben?
Ja, es gibt verschiedene natürliche Zutaten, die den Kuchen gelb färben können. Dazu gehören zum Beispiel Kurkuma, Annatto oder Maisstärke. Diese Zutaten können entweder direkt in den Teig gegeben werden oder als Pulver zum Bestäuben der Oberfläche verwendet werden. **
Ähnliche Suchbegriffe für Safran gelb
Top-Angebote
Produkte zum Begriff Safran gelb:
-
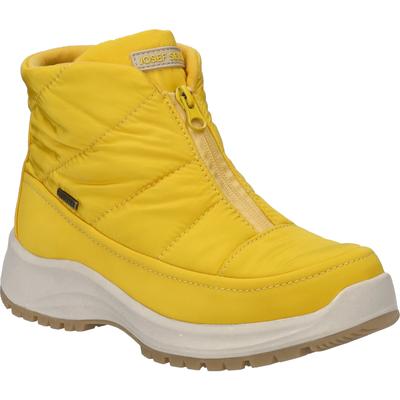
Stiefelette JOSEF SEIBEL "Colorado 55, safran", Damen, Gr. 36, gelb (safran), Obermaterial: 100% Textilmaterial TEXMAT., Schuhe StiefeletteDie Stiefelette Colorado 55 von JOSEF SEIBEL in der leuchtenden Farbe Safran ist ein Highlight für Damen, die Wert auf Stil und Funktionalität legen. Diese warm gefütterte Stiefelette bietet dank ihres Plüsch-Innenmaterials ein behagliches...99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hausschuh JOSEF SEIBEL "Lara 02, safran", Damen, Gr. 36, gelb (safran), Obermaterial: 100% Textilmaterial TEXMAT., Schuhe HausschuhDer Hausschuh Lara 02 in der lebendigen Farbe Safran verkörpert die Essenz von Komfort und Stil. Als Damenmodell aus der traditionsreichen Kollektion von JOSEF SEIBEL bietet er ein unvergleichliches Trageerlebnis. Das warme Textilfutter umhüllt die...44,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Hat Safran Nebenwirkungen?
Hat Safran Nebenwirkungen? Ja, Safran kann in hohen Dosen Nebenwirkungen verursachen, darunter Übelkeit, Erbrechen, Schwindel und Kopfschmerzen. Zudem kann Safran bei manchen Menschen allergische Reaktionen auslösen. Es wird empfohlen, Safran in moderaten Mengen zu konsumieren und bei bestehenden gesundheitlichen Problemen oder Allergien vorher einen Arzt zu konsultieren. Es ist wichtig, Safran verantwortungsbewusst zu verwenden, um mögliche Nebenwirkungen zu vermeiden. **
-
Ist Safran geschmacksneutral?
Ist Safran geschmacksneutral? Nein, Safran ist definitiv nicht geschmacksneutral. Tatsächlich hat Safran ein einzigartiges und intensives Aroma, das oft als erdig, blumig und leicht bitter beschrieben wird. Es wird oft in der Küche verwendet, um Gerichten eine leuchtend gelbe Farbe und einen unverwechselbaren Geschmack zu verleihen. Safran ist eines der teuersten Gewürze der Welt, da es aufwendig von Hand geerntet werden muss. Sein reiches Aroma macht es zu einer beliebten Zutat in vielen Gerichten, von Paella bis hin zu Desserts. **
-
Hat Safran einen Geschmack?
Hat Safran einen Geschmack? Ja, Safran hat einen einzigartigen und intensiven Geschmack, der als leicht bitter, erdig und blumig beschrieben wird. Es verleiht Gerichten eine gelb-orange Farbe und wird oft in der Küche als Gewürz verwendet. Safran wird auch für seine gesundheitlichen Vorteile geschätzt, da er entzündungshemmende und antioxidative Eigenschaften hat. Aufgrund seines hohen Preises wird Safran oft sparsam verwendet, um den Geschmack und die Farbe von Gerichten zu verbessern. **
-
Kann Safran schlecht werden?
Kann Safran schlecht werden? Safran ist ein Gewürz, das eine lange Haltbarkeit hat, wenn es richtig gelagert wird. Es sollte vor Feuchtigkeit, Licht und Hitze geschützt werden, um seine Qualität zu erhalten. Wenn Safran schlecht wird, verliert er an Aroma, Farbe und Geschmack. Es ist wichtig, auf das Verfallsdatum zu achten und Safran regelmäßig zu überprüfen, um sicherzustellen, dass er noch frisch ist. Insgesamt ist es jedoch unwahrscheinlich, dass Safran schnell schlecht wird, wenn er ordnungsgemäß gelagert wird. **

Welche Krokusse für Safran?
Welche Krokusse eignen sich am besten für den Anbau von Safran? Gibt es spezielle Sorten, die besonders hohe Erträge liefern oder widerstandsfähiger gegen Krankheiten sind? Welche Pflege und Bedingungen sind notwendig, um erfolgreich Safran aus Krokussen zu gewinnen? Gibt es bestimmte Anbauempfehlungen oder Tipps, die beachtet werden sollten, um die Qualität und den Geschmack des Safrans zu optimieren? **
Was ist falscher Safran?
Falscher Safran ist eine Bezeichnung für Gewürze oder Substanzen, die als Ersatz für echten Safran verwendet werden, aber nicht die gleichen Eigenschaften oder den gleichen Geschmack haben. Oft handelt es sich dabei um preiswertere Alternativen, die nicht aus den echten Safranfäden gewonnen werden. Beispiele für falschen Safran sind Kurkuma, Saflor oder Färberdistel. Diese können zwar eine ähnliche gelbe Färbung wie Safran erzeugen, aber nicht den einzigartigen Geschmack und das Aroma des echten Safrans. Es ist wichtig, echten Safran von falschem Safran zu unterscheiden, um die Qualität und den Geschmack von Gerichten zu erhalten. **
Top-Angebote
Produkte zum Begriff Safran gelb:
-
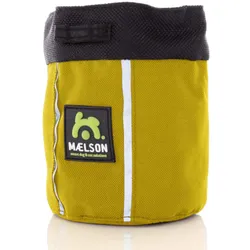
Maelson Treatee Mag Pouch, Safran Gelb - Leckerlitasche für HundeDie MAELSON Treatee Mag Pouch mit integrierte Magnetverschluß ist eine praktische Leckerlitsche fürs Hundetraining und unterwegs. Hergestellt aus demselben hochwertigen und robusten Nylon wie die Soft Kennel, ist sie der ideale Begleiter fürs Hundetraining oder beim Gassigehen. Durch eine spezielle 3-Schichten Konstruktion ist sie wasserdicht und kann auch als Trinknapf für unterwegs genutzt werden. Die Leckerlitasche lässt sich entweder durch einen Karabiner, mittels der Gürtelschlaufe oder mit dem verstell- und abnehmbaren Bauchgurt befestigen. Die MAELSON Treatee Mag Pouch hat ein Fassungsvermögen von bis zu 250g und die Hundeleckerlis fallen nicht aus dem Beutel, wenn dieser geschlossen ist. Durch den verstärkten Rand ist ein schnelles, bequemes und sicheres Herausnehmen der Leckerlies möglich. Der Innenraum ist leicht auswaschbar. Für zusätzliche Sicherheit in der Dämmerung oder im Dunkeln sorgen die eingearbeiteten Reflektorstreifen. Highlights: Faltbarer Leckerli-Beutel aus strapazierfähigem, wasserdichten Nylonmaterial Leicht zu bedienender Magnetverschluss - zum Öffnen einfach ziehen und zum Schließen drücken 3-lagige wasserdichte Konstruktion Eingebaute reflektierende Streifen mit hoher Sichtbarkeit Stabiler Karabinerhaken zur Befestigung am Hosengürtel Verstellbarer Hüftgurt für zusätzlichen Komfort Waschbares Material Ideal für das Training oder zur Aufbewahrung von Hundespielzeug Inhalt: bis 250 g Maße: 10 x 10 x 14 cm Gewicht: 0,05 kg Material: Nylon17,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Stiefelette JOSEF SEIBEL "Colorado 55, safran", Damen, Gr. 36, gelb (safran), Obermaterial: 100% Textilmaterial TEXMAT., Schuhe StiefeletteDie Stiefelette Colorado 55 von JOSEF SEIBEL in der leuchtenden Farbe Safran ist ein Highlight für Damen, die Wert auf Stil und Funktionalität legen. Diese warm gefütterte Stiefelette bietet dank ihres Plüsch-Innenmaterials ein behagliches...99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hausschuh JOSEF SEIBEL "Lara 02, safran", Damen, Gr. 36, gelb (safran), Obermaterial: 100% Textilmaterial TEXMAT., Schuhe HausschuhDer Hausschuh Lara 02 in der lebendigen Farbe Safran verkörpert die Essenz von Komfort und Stil. Als Damenmodell aus der traditionsreichen Kollektion von JOSEF SEIBEL bietet er ein unvergleichliches Trageerlebnis. Das warme Textilfutter umhüllt die...44,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "Safran macht den Kuchen gelb"?
Die Redewendung "Safran macht den Kuchen gelb" bedeutet, dass eine bestimmte Zutat oder ein bestimmter Faktor für eine bestimmte Wirkung oder Veränderung verantwortlich ist. In diesem Fall steht Safran für die Zutat, die den Kuchen gelb färbt. Die Redewendung kann auch metaphorisch verwendet werden, um auszudrücken, dass eine bestimmte Handlung oder Entscheidung einen großen Einfluss auf das Ergebnis hat. **
-
Kennt jemand außer Farbstoffen und Safran andere Stoffe, die den Kuchen gelb färben?
Ja, es gibt verschiedene natürliche Zutaten, die den Kuchen gelb färben können. Dazu gehören zum Beispiel Kurkuma, Annatto oder Maisstärke. Diese Zutaten können entweder direkt in den Teig gegeben werden oder als Pulver zum Bestäuben der Oberfläche verwendet werden. **
-
Hat Safran Nebenwirkungen?
Hat Safran Nebenwirkungen? Ja, Safran kann in hohen Dosen Nebenwirkungen verursachen, darunter Übelkeit, Erbrechen, Schwindel und Kopfschmerzen. Zudem kann Safran bei manchen Menschen allergische Reaktionen auslösen. Es wird empfohlen, Safran in moderaten Mengen zu konsumieren und bei bestehenden gesundheitlichen Problemen oder Allergien vorher einen Arzt zu konsultieren. Es ist wichtig, Safran verantwortungsbewusst zu verwenden, um mögliche Nebenwirkungen zu vermeiden. **
-
Ist Safran geschmacksneutral?
Ist Safran geschmacksneutral? Nein, Safran ist definitiv nicht geschmacksneutral. Tatsächlich hat Safran ein einzigartiges und intensives Aroma, das oft als erdig, blumig und leicht bitter beschrieben wird. Es wird oft in der Küche verwendet, um Gerichten eine leuchtend gelbe Farbe und einen unverwechselbaren Geschmack zu verleihen. Safran ist eines der teuersten Gewürze der Welt, da es aufwendig von Hand geerntet werden muss. Sein reiches Aroma macht es zu einer beliebten Zutat in vielen Gerichten, von Paella bis hin zu Desserts. **
Ähnliche Suchbegriffe für Safran gelb
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiefelette JOSEF SEIBEL "Colorado 55, safran", Damen, Gr. 37, gelb (safran), Obermaterial: 100% Textilmaterial TEXMAT., Schuhe StiefeletteDie Stiefelette Colorado 55 von JOSEF SEIBEL in der leuchtenden Farbe Safran ist ein Highlight für Damen, die Wert auf Stil und Funktionalität legen. Diese warm gefütterte Stiefelette bietet dank ihres Plüsch-Innenmaterials ein behagliches...99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Stiefelette JOSEF SEIBEL "Colorado 55, safran", Damen, Gr. 38, gelb (safran), Obermaterial: 100% Textilmaterial TEXMAT., Schuhe StiefeletteDie Stiefelette Colorado 55 von JOSEF SEIBEL in der leuchtenden Farbe Safran ist ein Highlight für Damen, die Wert auf Stil und Funktionalität legen. Diese warm gefütterte Stiefelette bietet dank ihres Plüsch-Innenmaterials ein behagliches...99,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hat Safran einen Geschmack?
Hat Safran einen Geschmack? Ja, Safran hat einen einzigartigen und intensiven Geschmack, der als leicht bitter, erdig und blumig beschrieben wird. Es verleiht Gerichten eine gelb-orange Farbe und wird oft in der Küche als Gewürz verwendet. Safran wird auch für seine gesundheitlichen Vorteile geschätzt, da er entzündungshemmende und antioxidative Eigenschaften hat. Aufgrund seines hohen Preises wird Safran oft sparsam verwendet, um den Geschmack und die Farbe von Gerichten zu verbessern. **
-
Kann Safran schlecht werden?
Kann Safran schlecht werden? Safran ist ein Gewürz, das eine lange Haltbarkeit hat, wenn es richtig gelagert wird. Es sollte vor Feuchtigkeit, Licht und Hitze geschützt werden, um seine Qualität zu erhalten. Wenn Safran schlecht wird, verliert er an Aroma, Farbe und Geschmack. Es ist wichtig, auf das Verfallsdatum zu achten und Safran regelmäßig zu überprüfen, um sicherzustellen, dass er noch frisch ist. Insgesamt ist es jedoch unwahrscheinlich, dass Safran schnell schlecht wird, wenn er ordnungsgemäß gelagert wird. **
-
Welche Krokusse für Safran?
Welche Krokusse eignen sich am besten für den Anbau von Safran? Gibt es spezielle Sorten, die besonders hohe Erträge liefern oder widerstandsfähiger gegen Krankheiten sind? Welche Pflege und Bedingungen sind notwendig, um erfolgreich Safran aus Krokussen zu gewinnen? Gibt es bestimmte Anbauempfehlungen oder Tipps, die beachtet werden sollten, um die Qualität und den Geschmack des Safrans zu optimieren? **
-
Was ist falscher Safran?
Falscher Safran ist eine Bezeichnung für Gewürze oder Substanzen, die als Ersatz für echten Safran verwendet werden, aber nicht die gleichen Eigenschaften oder den gleichen Geschmack haben. Oft handelt es sich dabei um preiswertere Alternativen, die nicht aus den echten Safranfäden gewonnen werden. Beispiele für falschen Safran sind Kurkuma, Saflor oder Färberdistel. Diese können zwar eine ähnliche gelbe Färbung wie Safran erzeugen, aber nicht den einzigartigen Geschmack und das Aroma des echten Safrans. Es ist wichtig, echten Safran von falschem Safran zu unterscheiden, um die Qualität und den Geschmack von Gerichten zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.